
Giá phân bón thế giới luôn biến động dưới tác động của cung cầu, chi phí nguyên liệu, năng lượng và tình hình địa chính trị. Bước sang năm 2026, thị trường tiếp tục đối mặt với nhiều thách thức từ gián đoạn chuỗi cung ứng, chính sách xuất khẩu của các quốc gia lớn và chi phí vận chuyển quốc tế. Những yếu tố này không chỉ tác động đến giá Urê, DAP, MAP, Kali mà còn ảnh hưởng trực tiếp đến hoạt động nhập khẩu và kinh doanh phân bón tại Việt Nam. Vậy giá phân bón thế giới mới nhất hiện nay đang ở mức nào và xu hướng thị trường trong năm 2027 sẽ ra sao? Hãy cùng Phong Vũ (PVEX) tìm hiểu chi tiết trong bài viết dưới đây.
Contents
Cập nhật bảng giá phân bón thế giới mới nhất
Giá phân bón trên thị trường thế giới có sự khác biệt tùy theo chủng loại, khu vực giao dịch và điều kiện vận chuyển như FOB hoặc CFR. Trong đó, Urê, DAP, MAP và Kali là những mặt hàng quan trọng, thường được sử dụng để theo dõi xu hướng giá phân bón toàn cầu.
Dưới đây là bảng giá tham khảo theo các dữ liệu thị trường được Phong Vũ tổng hợp trong tháng 11/2026. Các mức giá được tính bằng USD/tấn và cần được hiểu theo đúng điều kiện giao hàng, không phải giá bán lẻ tại thị trường Việt Nam.
| Loại phân bón | Khu vực/điều kiện giao dịch | Giá tham khảo (USD/tấn) |
| Urê hạt đục | FOB Trung Đông | 420 – 445 |
| Urê | FOB Ai Cập | 425 – 450 |
| Urê | FOB Algeria | 420 – 450 |
| Urê | CFR Brazil | 405 – 430 |
| Urê | CFR Đông Nam Á | 410 – 435 |
| DAP | FOB Vịnh Mỹ (US Gulf) | 790 – 803 |
| DAP | CFR Ấn Độ | 880 – 902 |
| MAP | CFR Brazil | 830 – 850 |
| MAP | FOB Ả Rập Xê Út | 802 – 836 |
| Kali MOP | CFR Brazil | 357 – 383 |
Qua bảng giá trên, có thể thấy thị trường phân bón thế giới tháng 11/2026 đang có sự phân hóa giữa các nhóm sản phẩm:
- Phân đạm (Urê): Giá có xu hướng ổn định hoặc suy yếu nhẹ tại một số khu vực nhờ nguồn cung quốc tế được cải thiện. Tuy nhiên, những hạn chế về khí tự nhiên tại Ai Cập và châu Âu vẫn tạo áp lực tăng giá cục bộ.
- Phân lân (DAP, MAP): Duy trì mặt bằng giá cao do chi phí nguyên liệu đầu vào, đặc biệt là lưu huỳnh và amoniac, tăng mạnh. Bên cạnh đó, các biện pháp kiểm soát xuất khẩu tiếp tục ảnh hưởng đến nguồn cung quốc tế.
- Phân kali (MOP): Tương đối ổn định, với giá CFR Brazil dao động trong khoảng 357–383 USD/tấn. Nguồn cung từ Nga, Belarus và các nhà sản xuất khác góp phần hạn chế nguy cơ thiếu hụt trên thị trường.
Tình hình thị trường phân bón thế giới hiện nay
Tính đến tháng 11/2026, thị trường phân bón thế giới đang trải qua giai đoạn phân hóa rõ rệt giữa các nhóm sản phẩm. Trong khi giá urê đã hạ nhiệt so với mức đỉnh hồi đầu năm, phân lân vẫn duy trì mặt bằng cao do áp lực chi phí nguyên liệu và nguồn cung. Ngược lại, thị trường kali tương đối ổn định nhờ hoạt động xuất khẩu được điều chỉnh và các tuyến thương mại quốc tế dần thích nghi với biến động địa chính trị.
Diễn biến này cho thấy giá phân bón toàn cầu không chỉ chịu ảnh hưởng từ nhu cầu nông nghiệp mà còn phụ thuộc lớn vào năng lượng, nguyên liệu đầu vào, chính sách thương mại và khả năng vận chuyển hàng hóa giữa các khu vực.
Quy mô thị trường và nhu cầu tiêu thụ
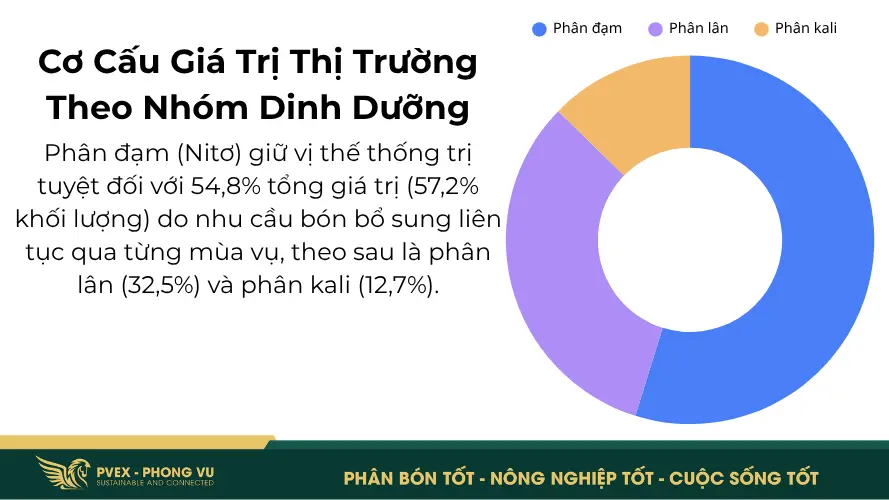
Dựa trên số liệu nghiên cứu nội bộ từ Phong Vũ, quy mô thị trường phân bón toàn cầu năm 2026 được ước tính trong khoảng 152,66–184,60 tỷ USD. Tổng lượng tiêu thụ dưỡng chất Nitơ (N), Phốt pho (P) và Kali (K) dự kiến vượt 212 triệu tấn, tiếp tục duy trì xu hướng tăng trưởng.
Tuy nhiên, nhu cầu tiêu thụ đang có sự phân hóa giữa các khu vực. Những quốc gia có chính sách trợ cấp nông nghiệp mạnh như Ấn Độ vẫn duy trì khối lượng sử dụng tương đối ổn định. Trong khi đó, tại các thị trường phụ thuộc vào giá thương mại tự do như Mỹ Latinh, chi phí phân bón cao đang ảnh hưởng đến khả năng mua và sử dụng của nông dân.
Chuỗi cung ứng toàn cầu chịu ảnh hưởng từ biến động địa chính trị
Một trong những sự kiện tác động lớn nhất đến thị trường phân bón năm 2026 là tình trạng gián đoạn vận tải tại Eo biển Hormuz trong giai đoạn tháng 2–4/2026.
Trước khủng hoảng, khu vực Vịnh Ba Tư đóng vai trò quan trọng trong thương mại phân bón toàn cầu, chiếm khoảng 34% lượng urê, 18% phân lân MAP và DAP, 23% amoniac và 49% lưu huỳnh xuất khẩu trên thế giới.
Khi xung đột xảy ra, lưu lượng tàu hàng qua eo biển giảm hơn 90% trong những tuần đầu, khiến khoảng 3–4 triệu tấn phân bón và nguyên liệu thô mỗi tháng bị mắc kẹt. Điều này gây gián đoạn nguồn cung, đẩy chi phí vận chuyển và bảo hiểm hàng hải tăng cao.
Dù hoạt động vận tải dần phục hồi vào tháng 10/2026, rủi ro địa chính trị vẫn tiếp tục ảnh hưởng đến chi phí logistics và giá phân bón giao tại các cảng nhập khẩu.
Diễn biến thị trường theo từng nhóm phân bón
Thị trường ba nhóm dưỡng chất chính đang có những xu hướng khác nhau:
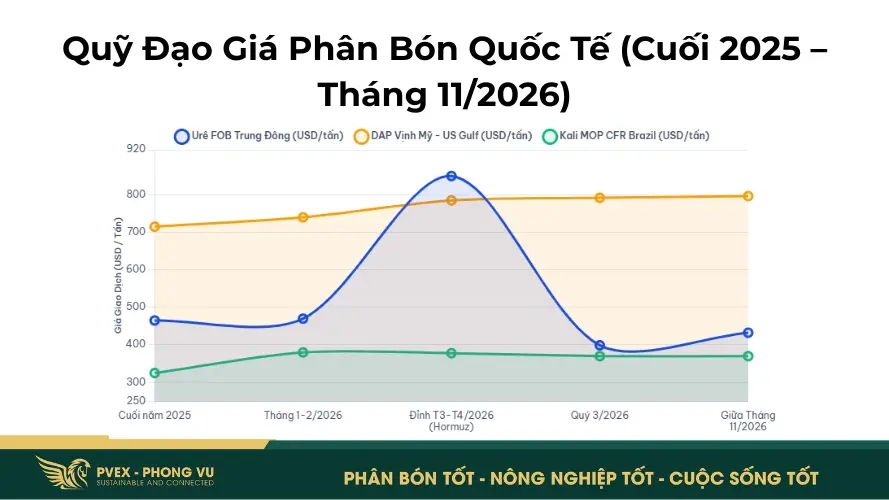
- Phân đạm (Urê, Amoniac): Giá urê tăng mạnh lên khoảng 850 USD/tấn trong tháng 3–4/2026 do gián đoạn nguồn cung Trung Đông. Sau đó, giá giảm khoảng 42% trong quý 3 so với quý 2, xuống mức bình quân 399 USD/tấn nhờ nguồn cung quốc tế được cải thiện. Tuy nhiên, tình trạng thiếu hụt khí tự nhiên tại một số quốc gia vẫn tạo áp lực tăng giá cục bộ.
- Phân lân (DAP, MAP): Giá duy trì ở mức cao do chi phí lưu huỳnh và amoniac tăng, trong khi chính sách kiểm soát xuất khẩu tại một số quốc gia hạn chế khả năng bổ sung nguồn cung. Riêng giá DAP tại Vịnh Mỹ đạt khoảng 790–803 USD/tấn vào giữa tháng 11/2026.
- Phân kali (MOP): Là nhóm có diễn biến ổn định hơn trong năm 2026. Giá MOP CFR Brazil dao động khoảng 357–383 USD/tấn trong quý 3 và quý 4 nhờ Nga, Belarus và các nhà cung cấp khác thích nghi với những thay đổi trong tuyến thương mại quốc tế.
Chính sách thương mại và chuyển đổi xanh tạo áp lực mới
Bên cạnh cung cầu và địa chính trị, chính sách thương mại đang trở thành yếu tố quan trọng định hình thị trường phân bón.
Việc các quốc gia sản xuất lớn điều chỉnh chính sách xuất khẩu có thể làm thay đổi lượng hàng lưu thông trên thị trường quốc tế. Đặc biệt, Trung Quốc tiếp tục có vai trò đáng kể trong nguồn cung phân bón, trong khi các nhà sản xuất tại Nga, Belarus và Trung Đông đang điều chỉnh thị trường tiêu thụ và tuyến vận chuyển.
Ngoài ra, Cơ chế Điều chỉnh Biên giới Carbon (CBAM) của Liên minh châu Âu bước vào giai đoạn chính thức từ ngày 1/1/2026. Chính sách này đặt ra yêu cầu mới về phát thải carbon đối với hàng hóa nhập khẩu thuộc phạm vi điều chỉnh, trong đó có phân bón, qua đó tạo thêm áp lực tuân thủ và chi phí đối với các nhà sản xuất.
Nhìn chung, thị trường phân bón thế giới trong tháng 11/2026 đang chuyển từ trạng thái biến động cực đoan sang giai đoạn tái cân bằng nhưng vẫn tiềm ẩn nhiều rủi ro. Giá urê có dấu hiệu ổn định hơn, phân lân tiếp tục chịu áp lực chi phí cao, trong khi phân kali duy trì mặt bằng giá tương đối ổn định.
Trong thời gian tới, diễn biến giá phân bón sẽ phụ thuộc đáng kể vào khả năng phục hồi nguồn cung, giá năng lượng, chính sách xuất khẩu và tình hình vận tải quốc tế. Đây cũng là những yếu tố mà doanh nghiệp nhập khẩu, phân phối và gia công phân bón tại Việt Nam cần theo dõi để chủ động kế hoạch nguồn hàng và chiến lược kinh doanh.
Những yếu tố ảnh hưởng đến giá phân bón thế giới
Giá phân bón thế giới chịu tác động đồng thời từ nhiều yếu tố như nguồn cung nguyên liệu, chi phí năng lượng, nhu cầu tiêu thụ nông nghiệp, chính sách xuất nhập khẩu và tình hình địa chính trị. Trong năm 2026, những biến động tại các khu vực sản xuất và vận chuyển trọng điểm đã khiến thị trường phân bón có sự phân hóa rõ rệt giữa Urê, DAP, MAP và Kali.
Dưới đây là những yếu tố quan trọng quyết định xu hướng giá phân bón trên thị trường quốc tế.
Chi phí nguyên liệu đầu vào và năng lượng
Đây là một trong những yếu tố tác động trực tiếp đến giá thành sản xuất phân bón, đặc biệt đối với phân đạm và phân lân.
- Khí tự nhiên: Là nguyên liệu quan trọng trong sản xuất amoniac – thành phần đầu vào để sản xuất urê và nhiều loại phân đạm khác. Chi phí khí tự nhiên có thể chiếm 60–80% tổng chi phí sản xuất amoniac. Khi giá khí tăng, chi phí sản xuất phân đạm thường chịu áp lực tăng theo.
- Lưu huỳnh: Được sử dụng để sản xuất axit sulfuric trong quá trình chế biến quặng apatit thành phân lân. Nguồn cung lưu huỳnh gián đoạn có thể làm tăng chi phí sản xuất DAP và MAP.
- Amoniac: Là nguyên liệu đầu vào quan trọng của cả phân đạm và phân lân. Giá amoniac tăng có thể tạo áp lực chi phí lên nhiều nhóm phân bón cùng lúc.
Thực tế trong năm 2026, giá khí tự nhiên TTF tại châu Âu có thời điểm vượt 100 EUR/MWh vào đầu tháng 11. Trong khi đó, giá lưu huỳnh tăng hơn 130% so với đầu năm, khiến các nhà sản xuất phân lân phải đối mặt với chi phí nguyên liệu ngày càng cao.
Cung cầu phân bón trên thị trường toàn cầu
Quy luật cung cầu quyết định mức giá giao dịch của phân bón trên thị trường quốc tế. Khi nhu cầu tăng nhanh nhưng sản lượng sản xuất và xuất khẩu không đáp ứng kịp, giá phân bón thường có xu hướng tăng. Ngược lại, nguồn cung dồi dào trong khi nhu cầu tiêu thụ suy yếu có thể khiến giá giảm.
Một số yếu tố đáng chú ý gồm:
- Nhu cầu mùa vụ: Hoạt động gieo trồng và bón phân tại các quốc gia nông nghiệp lớn có thể làm gia tăng nhu cầu nhập khẩu theo từng thời điểm.
- Khả năng chi trả của nông dân: Khi giá phân bón duy trì ở mức cao, người sản xuất có thể giảm lượng sử dụng hoặc chuyển sang các giải pháp dinh dưỡng khác.
- Năng lực sản xuất: Việc nhà máy tăng công suất, bảo dưỡng hoặc tạm ngừng hoạt động đều có thể làm thay đổi lượng hàng cung ứng.
- Tồn kho và nguồn hàng xuất khẩu: Lượng hàng sẵn có tại các quốc gia sản xuất lớn ảnh hưởng trực tiếp đến khả năng đáp ứng nhu cầu quốc tế.
Chẳng hạn, trong năm 2026, những quốc gia có chính sách trợ cấp nông nghiệp như Ấn Độ vẫn duy trì nhu cầu tương đối ổn định. Trong khi đó, một số thị trường Mỹ Latinh ghi nhận sự suy giảm lượng phân bón sử dụng do áp lực chi phí đầu vào.
Tình hình địa chính trị và gián đoạn chuỗi cung ứng
Địa chính trị có thể tác động đến giá phân bón thông qua việc làm gián đoạn hoạt động sản xuất, xuất khẩu và vận chuyển nguyên liệu. Đặc biệt, những khu vực tập trung nhiều nhà máy phân bón và tuyến hàng hải chiến lược thường có ảnh hưởng lớn đến nguồn cung toàn cầu.
Sự kiện gián đoạn tại Eo biển Hormuz trong tháng 2–4/2026 là ví dụ điển hình. Lưu lượng tàu hàng qua khu vực giảm hơn 90% trong những tuần đầu, khiến hàng triệu tấn phân bón và nguyên liệu bị mắc kẹt. Tình trạng thiếu hụt amoniac và lưu huỳnh sau đó còn ảnh hưởng đến hoạt động sản xuất phân lân tại Bắc Phi và Nam Á.
Ngoài ra, các rủi ro tại Biển Đỏ, xung đột khu vực và những thay đổi trong quan hệ thương mại giữa các quốc gia cũng có thể làm tăng thời gian vận chuyển, phí bảo hiểm và chi phí giao hàng.
Chính sách xuất nhập khẩu của các quốc gia sản xuất lớn
Thị trường phân bón thế giới phụ thuộc đáng kể vào hoạt động xuất khẩu của một số quốc gia có năng lực sản xuất lớn như Trung Quốc, Nga, Belarus, Canada và các nước Trung Đông.
Khi các quốc gia này áp dụng hạn ngạch, kiểm soát xuất khẩu hoặc thay đổi chính sách thương mại, lượng hàng lưu thông quốc tế có thể bị thu hẹp, từ đó tác động đến giá giao dịch.
Một số diễn biến đáng chú ý trong năm 2026:
- Trung Quốc: Điều chỉnh chính sách kiểm soát và cấp phép xuất khẩu urê, ảnh hưởng đến nguồn cung phân đạm trên thị trường quốc tế.
- Nga và Belarus: Tái cấu trúc các tuyến thương mại, chuyển hướng xuất khẩu sang châu Á, BRICS và Mỹ Latinh, góp phần duy trì nguồn cung kali.
- Ấn Độ: Chính sách trợ cấp và hoạt động nhập khẩu quy mô lớn giúp duy trì nhu cầu phân bón trên thị trường quốc tế.
Chi phí vận chuyển và logistics quốc tế
Giá phân bón nhập khẩu không chỉ phụ thuộc vào giá bán tại quốc gia xuất khẩu mà còn chịu ảnh hưởng từ cước tàu biển, phí bảo hiểm, chi phí lưu kho và thời gian vận chuyển.
Đặc biệt, khi các tuyến hàng hải gặp gián đoạn hoặc nguồn cung tàu vận tải hạn chế, chi phí logistics có thể tăng mạnh. Điều này khiến giá phân bón giao tại cảng nhập khẩu (CFR) vẫn duy trì ở mức cao ngay cả khi giá giao lên tàu tại cảng xuất khẩu (FOB) đã giảm.
Trong quý 2/2026, giá thuê tàu Capesize tăng từ khoảng 19.500 USD/ngày lên 32.500 USD/ngày vào cuối tháng 2, tương đương mức tăng 67%. Những biến động này cho thấy logistics ngày càng đóng vai trò quan trọng trong việc hình thành giá phân bón quốc tế.
Chính sách môi trường và tiêu chuẩn phát thải carbon
Xu hướng chuyển đổi xanh đang tạo thêm những yêu cầu mới đối với ngành sản xuất và kinh doanh phân bón. Các quy định về phát thải carbon, tiêu chuẩn môi trường và truy xuất nguồn gốc có thể làm phát sinh chi phí đầu tư công nghệ, kiểm kê phát thải và tuân thủ pháp lý.
Đáng chú ý, Cơ chế Điều chỉnh Biên giới Carbon (CBAM) của Liên minh châu Âu bước vào giai đoạn chính thức từ ngày 1/1/2026. Chính sách này đặt ra yêu cầu liên quan đến lượng phát thải carbon đối với phân bón nhập khẩu thuộc phạm vi điều chỉnh, qua đó tạo thêm áp lực cho các nhà sản xuất muốn duy trì khả năng tiếp cận thị trường EU.
Có thể thấy, giá phân bón thế giới không được quyết định bởi một yếu tố riêng lẻ mà là kết quả tổng hợp của chi phí sản xuất, cung cầu, địa chính trị, chính sách thương mại và logistics quốc tế. Trong đó, năng lượng và nguyên liệu đầu vào ảnh hưởng trực tiếp đến giá thành sản xuất; còn gián đoạn chuỗi cung ứng và chính sách xuất khẩu có thể làm thay đổi nguồn hàng trên thị trường.
Việc theo dõi đồng thời những yếu tố này sẽ giúp doanh nghiệp sản xuất, nhập khẩu và phân phối phân bón chủ động hơn trong kế hoạch mua hàng, quản trị chi phí và xây dựng chiến lược kinh doanh.
Dự báo xu hướng giá phân bón thế giới trong thời gian tới
Bước sang năm 2027, giá phân bón thế giới được dự báo tiếp tục biến động và khó quay lại mặt bằng thấp trong ngắn hạn. Mặc dù nguồn cung một số mặt hàng đã phục hồi sau những gián đoạn trong năm 2026, thị trường vẫn chịu áp lực từ chi phí năng lượng, nguyên liệu đầu vào, rủi ro địa chính trị và chính sách thương mại của các quốc gia sản xuất lớn.
Đáng chú ý, xu hướng giá sẽ có sự khác biệt giữa các nhóm phân bón. Urê có khả năng duy trì trạng thái biến động theo nguồn cung khí tự nhiên; phân lân vẫn chịu áp lực chi phí cao; trong khi phân kali được đánh giá có triển vọng ổn định hơn nếu các nguồn cung mới đi vào hoạt động đúng kế hoạch.
Giá phân đạm (Urê, Amoniac): Có thể tiếp tục biến động
Trong năm 2027, giá phân đạm được dự báo vẫn nhạy cảm với biến động nguồn cung khí tự nhiên và hoạt động xuất khẩu từ các quốc gia sản xuất lớn.
Một mặt, việc Trung Quốc, Nigeria, Oman và Nga gia tăng nguồn cung có thể giúp thị trường urê bớt căng thẳng. Mặt khác, tình trạng thiếu hụt khí tự nhiên tại châu Âu và những hạn chế về năng lượng tại Ai Cập có thể khiến nguồn cung bị gián đoạn, tạo áp lực tăng giá trở lại.
Đáng chú ý, giữa tháng 11/2026, việc Ai Cập cắt giảm 20% lượng khí tự nhiên cung cấp cho các nhà máy phân bón đã khiến giá urê xuất khẩu FOB của nước này tăng 17%, lên khoảng 535 USD/tấn. Đây là dấu hiệu cho thấy thị trường phân đạm vẫn tiềm ẩn nguy cơ tăng giá cục bộ nếu nguồn cung năng lượng không ổn định.
Giá phân lân (DAP, MAP): Khả năng duy trì ở mức cao
Khác với phân đạm, thị trường phân lân được dự báo khó giảm giá nhanh trong ngắn hạn do vẫn chịu áp lực từ chi phí nguyên liệu và nguồn cung hạn chế.
Các yếu tố cần theo dõi gồm:
- Giá lưu huỳnh và amoniac: Đây là hai nguyên liệu quan trọng trong sản xuất phân lân. Nếu giá tiếp tục neo cao, chi phí sản xuất DAP và MAP sẽ khó giảm.
- Chính sách xuất khẩu của Trung Quốc: Những thay đổi về hạn ngạch và kiểm soát xuất khẩu có thể ảnh hưởng trực tiếp đến nguồn cung phân lân toàn cầu.
- Năng lực sản xuất mới: Các dự án mở rộng sản xuất tại Ả Rập Xê Út, trong đó có dự án Phosphate 3 của Ma’aden, dự kiến bổ sung khoảng 1,5 triệu tấn công suất DAP mỗi năm khi đi vào hoạt động thương mại trong năm 2027.
Như vậy, dù nguồn cung mới có thể cải thiện triển vọng thị trường, giá phân lân vẫn có nguy cơ duy trì ở mặt bằng cao nếu chi phí nguyên liệu và hoạt động vận chuyển chưa được cải thiện đáng kể.
Giá phân kali (MOP): Triển vọng tương đối ổn định
Phân kali được đánh giá có triển vọng ổn định hơn so với phân đạm và phân lân trong năm 2027. Nguồn cung từ Nga, Belarus, Canada và Lào đang góp phần duy trì khả năng đáp ứng nhu cầu của thị trường quốc tế.
Đặc biệt, dự án mỏ kali Jansen của BHP tại Canada dự kiến bắt đầu hoạt động từ giữa năm 2027, với công suất được báo cáo có thể bổ sung khoảng 8,5 triệu tấn mỗi năm. Khi nguồn cung mới được đưa vào khai thác và thương mại hóa, áp lực cạnh tranh có thể gia tăng, tạo điều kiện để giá kali ổn định hoặc giảm trong dài hạn.
Tuy nhiên, tiến độ vận hành dự án, chính sách thương mại và nhu cầu nhập khẩu từ các thị trường lớn vẫn là những yếu tố cần theo dõi.
=> Xem thêm: Giá Phân Bón NPK Hôm Nay Bao Nhiêu? Bảng Giá Mới Nhất 2026
Những yếu tố có thể làm thay đổi dự báo giá phân bón năm 2027
Bên cạnh xu hướng riêng của từng nhóm sản phẩm, thị trường phân bón toàn cầu vẫn chịu ảnh hưởng từ một số biến số quan trọng:
- Giá năng lượng: Nếu giá khí tự nhiên tiếp tục tăng, chi phí sản xuất urê và amoniac sẽ chịu áp lực, kéo theo nguy cơ tăng giá phân đạm.
- Tình hình địa chính trị: Xung đột hoặc gián đoạn tại các tuyến hàng hải trọng điểm có thể làm giảm nguồn cung và tăng chi phí vận chuyển.
- Chính sách xuất khẩu: Các biện pháp hạn chế xuất khẩu từ Trung Quốc hoặc thay đổi chính sách thương mại của Nga, Belarus có thể làm biến động nguồn cung.
- Nhu cầu nông nghiệp: Mùa vụ gieo trồng, giá nông sản và khả năng chi trả của nông dân sẽ quyết định sức mua phân bón tại các thị trường lớn.
- Năng lực sản xuất mới: Việc đưa các dự án phân lân và kali vào vận hành có thể cải thiện nguồn cung, tạo áp lực điều chỉnh giá trong trung và dài hạn.
Những yếu tố này khiến dự báo giá phân bón năm 2027 vẫn có độ bất định nhất định. Doanh nghiệp cần theo dõi đồng thời cả giá nguyên liệu, nguồn cung xuất khẩu và chi phí logistics thay vì chỉ căn cứ vào biến động giá giao dịch tại một thời điểm.
Giá phân bón thế giới ảnh hưởng như thế nào đến thị trường Việt Nam?
Việt Nam vừa có năng lực sản xuất phân bón trong nước, vừa phụ thuộc vào nguồn nhập khẩu đối với một số mặt hàng, đặc biệt là phân lân và phân kali. Vì vậy, biến động giá phân bón thế giới có ảnh hưởng trực tiếp đến chi phí nhập khẩu, giá bán trong nước và hoạt động kinh doanh của doanh nghiệp trong ngành.
Tuy nhiên, mức độ tác động không giống nhau giữa các nhóm sản phẩm. Urê và NPK có nguồn cung nội địa tương đối lớn, trong khi DAP và Kali nhạy cảm hơn với biến động từ thị trường quốc tế. Bên cạnh giá nhập khẩu, chi phí vận chuyển và nhu cầu theo mùa vụ cũng góp phần quyết định mặt bằng giá phân bón tại từng khu vực.
Tác động đến giá nhập khẩu và chi phí kinh doanh phân bón
Khi giá phân bón thế giới tăng, các doanh nghiệp nhập khẩu tại Việt Nam phải đối mặt với chi phí mua hàng cao hơn. Bên cạnh giá giao dịch quốc tế, doanh nghiệp còn chịu ảnh hưởng từ cước vận tải biển, phí bảo hiểm, tỷ giá và các chi phí liên quan đến thông quan, lưu kho.
Đặc biệt, Việt Nam vẫn nhập khẩu một lượng lớn phân bón để đáp ứng nhu cầu trong nước. Trong 11 tháng đầu niên vụ 2025/2026, lượng phân bón nhập khẩu ước đạt khoảng 6,2 triệu tấn, với tổng kim ngạch khoảng 2,195 tỷ USD. Trung Quốc chiếm khoảng 48% và Nga chiếm 14% nguồn cung nhập khẩu.
Do đó, khi giá phân bón tại các thị trường cung ứng chủ lực tăng hoặc hoạt động xuất khẩu bị hạn chế, chi phí nhập hàng của doanh nghiệp Việt Nam có thể tăng theo, ảnh hưởng đến giá vốn và biên lợi nhuận kinh doanh.
Tác động đến giá bán phân bón trong nước
Giá phân bón thế giới tăng thường tạo áp lực điều chỉnh giá bán trong nước, đặc biệt đối với những mặt hàng phụ thuộc nhiều vào nguồn nhập khẩu như DAP và Kali.
Tuy nhiên, mức độ biến động còn phụ thuộc vào năng lực sản xuất nội địa, lượng hàng tồn kho, chi phí phân phối và tình hình cạnh tranh giữa các doanh nghiệp.
Theo nghiên cứu của Phong Vũ, giá bán lẻ một số loại phân bón tại thị trường Việt Nam được ghi nhận như sau:
| Loại phân bón | Giá tham khảo (VNĐ/bao 50kg) |
| Urê Cà Mau, Phú Mỹ | 515.000 – 560.000 |
| NPK 16-16-8 | 600.000 – 760.000 |
| NPK 20-20-15 | 870.000 – 980.000 |
| DAP | 1.070.000 – 1.300.000 |
| Kali bột | 510.000 – 600.000 |
| Lân nung chảy | 300.000 – 320.000 |
Có thể thấy, giá DAP đang ở mức cao so với nhiều nhóm phân bón khác do áp lực nguồn cung và chi phí nguyên liệu trên thị trường quốc tế. Trong khi đó, giá Urê và Kali có xu hướng ổn định hơn nhờ nguồn cung nội địa hoặc sự cải thiện của chuỗi cung ứng.
=> Xem thêm: Giá Phân Bón Hôm Nay Mới Nhất 2026: Bảng Giá Urê, NPK, DAP, Kali
Tác động đến hoạt động sản xuất và kinh doanh của doanh nghiệp trong nước
Biến động giá phân bón thế giới tạo ra cả cơ hội lẫn thách thức đối với doanh nghiệp sản xuất, nhập khẩu và phân phối tại Việt Nam.
- Đối với doanh nghiệp sản xuất: Giá nguyên liệu đầu vào tăng có thể làm gia tăng chi phí sản xuất. Ngược lại, khi giá phân bón thành phẩm trên thế giới tăng, doanh nghiệp có lợi thế về nguồn hàng và năng lực sản xuất có thể mở rộng cơ hội xuất khẩu.
- Đối với doanh nghiệp nhập khẩu: Giá quốc tế biến động khiến việc lựa chọn thời điểm nhập hàng, quản trị tồn kho và kiểm soát giá vốn trở nên quan trọng hơn.
- Đối với doanh nghiệp phân phối: Giá đầu vào thay đổi liên tục có thể ảnh hưởng đến chính sách bán hàng, khả năng cạnh tranh và biên lợi nhuận.
- Đối với doanh nghiệp gia công phân bón: Biến động giá nguyên liệu như Urê, DAP, Kali và các thành phần dinh dưỡng có thể làm thay đổi chi phí phối trộn, giá thành sản phẩm và kế hoạch cung ứng cho đối tác.
Đáng chú ý, năng lực sản xuất trong nước đang góp phần giảm bớt sự phụ thuộc vào nguồn hàng nhập khẩu. Sản lượng phân bón nội địa trong 11 tháng đầu niên vụ 2025/2026 đạt khoảng 7,22 triệu tấn, tăng 8% so với cùng kỳ.
Tác động đến chi phí sản xuất nông nghiệp và người nông dân
Phân bón là một trong những khoản chi phí đầu vào quan trọng trong hoạt động trồng trọt. Khi giá phân bón tăng, chi phí đầu tư cho mỗi vụ mùa cũng có thể tăng theo, ảnh hưởng trực tiếp đến lợi nhuận của người nông dân.
Trước áp lực chi phí, người sản xuất có thể điều chỉnh lượng phân bón sử dụng, thay đổi cơ cấu dinh dưỡng hoặc lựa chọn những sản phẩm có giá thành phù hợp hơn. Tuy nhiên, việc cắt giảm phân bón không hợp lý có thể ảnh hưởng đến khả năng sinh trưởng và năng suất cây trồng.
Ngược lại, khi giá phân bón giảm và nguồn cung ổn định, người nông dân có thêm điều kiện tối ưu chi phí đầu tư, chủ động kế hoạch chăm sóc và nâng cao hiệu quả sản xuất.
Tác động đến cơ cấu nguồn cung và hoạt động nhập khẩu
Biến động giá thế giới cũng thúc đẩy doanh nghiệp Việt Nam điều chỉnh chiến lược tìm kiếm nguồn hàng nhằm hạn chế rủi ro phụ thuộc vào một số thị trường nhất định.
Hiện nay, Trung Quốc và Nga là hai đối tác cung ứng phân bón quan trọng của Việt Nam. Tuy nhiên, những thay đổi trong chính sách xuất khẩu và hạn ngạch thương mại có thể khiến nguồn cung từ các quốc gia này biến động.
Do đó, doanh nghiệp có xu hướng đa dạng hóa đối tác nhập khẩu, tìm kiếm nguồn hàng thay thế từ ASEAN, Trung Đông và các khu vực sản xuất khác. Đây là giải pháp giúp giảm thiểu rủi ro gián đoạn nguồn cung, đồng thời tăng tính chủ động trong hoạt động kinh doanh.
Kết luận
Thị trường phân bón thế giới trong năm 2026 đang bước vào giai đoạn biến động có kiểm soát, nhưng mặt bằng giá vẫn duy trì ở mức cao hơn đáng kể so với trung bình lịch sử. Những yếu tố như chi phí năng lượng, nguồn cung nguyên liệu, căng thẳng địa chính trị, gián đoạn logistics và chính sách thương mại tiếp tục chi phối diễn biến giá của từng nhóm sản phẩm. Trong đó, giá Urê nhạy cảm với biến động nguồn cung và năng lượng, DAP/MAP có xu hướng neo cao do áp lực nguyên liệu và hạn chế xuất khẩu, còn Kali tương đối ổn định hơn.
Bước sang năm 2027, thị trường được dự báo vẫn tiềm ẩn nhiều rủi ro và khó quay lại thời kỳ phân bón giá rẻ, nguồn cung ổn định. Vì vậy, doanh nghiệp kinh doanh, sản xuất và gia công phân bón cần thường xuyên cập nhật giá nguyên liệu, theo dõi chính sách xuất nhập khẩu và chủ động xây dựng kế hoạch dự trữ phù hợp. Đối với bà con nông dân, việc lựa chọn sản phẩm theo nhu cầu dinh dưỡng của cây trồng, sử dụng phân bón cân đối và tối ưu thời điểm bón sẽ góp phần kiểm soát chi phí đầu vào.
Nếu doanh nghiệp đang tìm kiếm đơn vị gia công phân bón chuyên nghiệp, Phong Vũ (PVEX) sẵn sàng đồng hành trong việc phát triển và gia công các dòng phân bón theo nhu cầu thị trường. Với dịch vụ gia công đa dạng, từ phân bón lá, phân NPK đến phân bón hữu cơ, Phong Vũ hỗ trợ doanh nghiệp hiện thực hóa ý tưởng sản phẩm, tối ưu nguồn lực sản xuất và chủ động hơn trong kế hoạch kinh doanh.
Liên hệ Phong Vũ ngay hôm nay để được tư vấn giải pháp gia công phân bón phù hợp, góp phần nâng cao năng lực cạnh tranh và phát triển thương hiệu bền vững trên thị trường.
- Hotline: 0373 135 136
- Email: info@phanbonphongvu.com


